Seguro D&O para Executivos: A Proteção Pessoal de Quem Decide
Existe uma característica pouco discutida do cargo de administrador: a responsabilidade por atos de gestão é pessoal e ilimitada. Não é a empresa que responde — é o patrimônio do executivo, do conselheiro, do diretor e, muitas vezes, do sócio administrador.
Uma decisão tomada em reunião, um voto em conselho, uma assinatura em demonstração financeira ou uma omissão em processo de compliance pode gerar anos de litígio, custos de defesa expressivos e bloqueio de bens pessoais — mesmo quando, ao final, a conduta é considerada regular.
O seguro D&O (Directors and Officers) é o instrumento que separa o risco do cargo do patrimônio de quem o ocupa.
🏗️ O Que o D&O Realmente Protege
A apólice cobre prejuízos financeiros decorrentes de atos de gestão — atos praticados no exercício regular das funções de administração, sem dolo.
Componentes centrais
- •Custos de defesa: honorários advocatícios, peritos, custas e assistência técnica. Na prática, este é o item acionado com mais frequência, muito antes de qualquer condenação.
- •Indenizações e acordos: valores devidos a terceiros, acionistas, credores ou à própria companhia.
- •Custos de investigação: acompanhamento em procedimentos administrativos e regulatórios.
- •Danos à imagem: consultoria de comunicação de crise, conforme cláusula contratada.
- •Fiança e custas processuais: conforme condições da apólice.
Estrutura Side A, B e C
- •Side A: protege diretamente o executivo quando a empresa não pode ou não deve indenizá-lo.
- •Side B: reembolsa a empresa quando ela indeniza o executivo.
- •Side C: cobre a própria pessoa jurídica em reclamações específicas, comum em companhias abertas.
🔒 Quem Precisa e Por Quê
A percepção de que D&O é assunto de multinacional listada em bolsa está desatualizada. O perfil de risco se ampliou para:
- •Sócios administradores de empresas familiares com governança em profissionalização
- •Conselheiros de administração e conselheiros consultivos
- •Diretores estatutários e não estatutários
- •Executivos de empresas que receberam aporte de fundos ou investidores-anjo
- •Gestores de entidades do terceiro setor e associações
- •Empresas em processo de fusão, aquisição, cisão ou sucessão familiar
Conselheiros experientes tornaram o D&O uma condição de aceite do cargo. Sem apólice adequada, simplesmente não assinam o termo de posse.
Fontes típicas de reclamação
- •Autoridades fiscais e regulatórias: responsabilização de administradores por obrigações da pessoa jurídica.
- •Reclamações trabalhistas com pedido de desconsideração da personalidade jurídica.
- •Sócios minoritários alegando gestão temerária ou conflito de interesses.
- •Credores e fornecedores em cenários de insolvência.
- •Investigações ambientais e de compliance.
- •Disputas societárias em processos sucessórios e de saída de sócios.
💡 Exclusões e Pontos de Atenção Contratual
O D&O não é uma licença para conduta irregular. As exclusões estruturais precisam ser compreendidas antes da contratação.
- •Dolo comprovado e fraude: excluídos. Muitas apólices adiantam custos de defesa e exigem devolução caso o dolo seja judicialmente confirmado.
- •Vantagem pessoal indevida e enriquecimento ilícito.
- •Atos anteriores conhecidos e não declarados na proposta.
- •Multas de natureza estritamente punitiva, quando não seguráveis pela legislação aplicável.
- •Regime claims made: vale a data da reclamação, com atenção rigorosa à data de retroatividade e ao prazo suplementar.
Cláusulas que fazem diferença
- •Ex-administradores: cobertura para quem já deixou o cargo, já que reclamações surgem anos depois.
- •Novos executivos: inclusão automática de quem assume durante a vigência.
- •Prazo suplementar estendido: essencial em cenários de venda da empresa ou encerramento de atividade.
- •Limite agregado adequado: custos de defesa consomem o limite; um limite curto pode acabar antes da sentença.
🎯 Melhores Práticas de Governança
- •Documente decisões colegiadas em ata, com fundamentação e votos registrados.
- •Formalize a delegação de competências; responsabilidade difusa é responsabilidade de todos.
- •Mantenha pareceres técnicos e jurídicos que embasaram decisões relevantes — são a melhor defesa disponível.
- •Implemente compliance proporcional ao porte: código de conduta, canal de denúncia e política de conflito de interesses.
- •Revise o limite da apólice a cada crescimento relevante de faturamento, endividamento ou entrada de investidores.
- •Comunique circunstâncias à seguradora assim que identificadas, e não apenas quando o processo chega.
🏁 Conclusão: Decidir Sem Medo É uma Vantagem Estratégica
A qualidade das decisões de uma empresa depende diretamente da coragem calibrada de quem decide. Executivos expostos pessoalmente tendem à paralisia defensiva — adiam decisões necessárias, evitam inovação e transferem responsabilidade.
O D&O devolve ao gestor a liberdade de exercer plenamente o mandato: com diligência, com registro, com governança — e com a certeza de que o patrimônio pessoal construído ao longo da carreira não está no mesmo balanço da empresa.
💎 Dicas Finais Fiore:
- •Verifique a data de retroatividade e a cobertura para ex-administradores na apólice atual.
- •Dimensione o limite considerando custos de defesa, que costumam consumir o maior percentual da apólice.
- •Alinhe governança e seguro: atas bem redigidas reduzem litígio e melhoram as condições de renovação.
FAQ Estratégico
Q1: Quem o seguro D&O protege?
R: Administradores, diretores e conselheiros, contra prejuízos pessoais decorrentes de decisões tomadas no exercício da gestão.
Q2: Atos dolosos são cobertos?
R: Não. Fraude e dolo comprovados são exclusões clássicas; o D&O cobre erros de gestão e falhas não intencionais.
Q3: Só grandes empresas precisam de D&O?
R: Não. Empresas de médio porte, startups com investidores e companhias com conselho formal também têm exposição relevante.
Soluções Recomendadas
Coberturas da Fiore relacionadas ao tema deste artigo.
Seguro Auto
Cobertura completa para carros e motos, com assistência 24h e a confiança das melhores seguradoras.
RC Obras & Eng.
Destaque da Fiore: proteção total para construtoras contra acidentes e danos estruturais em vizinhos.
RD e Equipamentos
Proteção contra roubo, furto e danos elétricos para equipamentos portáteis, médicos, industriais e agrícolas.
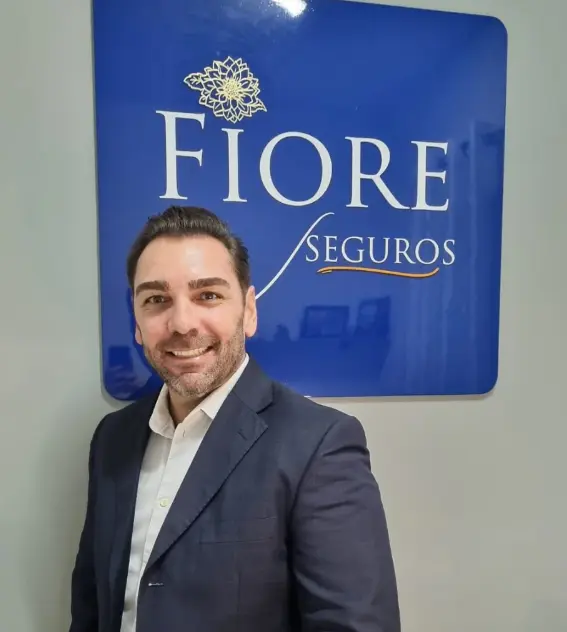
Alfredo Fiore
Especialista em Seguros · 21+ anos · Corretor SUSEP
Fundador da Fiore Corretora de Seguros, atua na estruturação técnica de apólices de vida, saúde, patrimônio e riscos corporativos, com foco em planejamento sucessório e continuidade de negócios em todo o Brasil.